David Morán Bohórquez: Monopolio Monetario en Venezuela y el Reto de la Libertad Económica
Libertad económica, señales de precio y la física de la escasez desde la experiencia venezolana: de la apertura petrolera a la competencia monetaria, de Hayek a Bitcoin
Venezuela necesita una nueva apertura económica. Cuando hablamos de apertura solemos pensar en una lista conocida: abrir el petróleo, la electricidad, las telecomunicaciones, la inversión y los mercados. Todo eso es necesario. Pero la lista omite la apertura más profunda de todas, porque toca cada transacción del país: la apertura monetaria.
La tesis de este ensayo es sencilla. No propongo sustituir el bolívar por el dólar, por el oro ni por Bitcoin. Propongo permitir la competencia monetaria: que cada ciudadano pueda elegir en qué moneda contrata, cobra, paga y ahorra, y que sean los usuarios, y no un decreto, quienes decidan qué alternativas sobreviven.
Eso no significa eliminar al Estado. Una Venezuela reconstruida necesitaría reglas claras de transparencia, protección al consumidor, prevención del fraude y estabilidad financiera, y el Estado conservaría esas funciones esenciales. Lo que perdería es el poder de obligarnos a usar un dinero determinado. A cambio, el ciudadano ganaría una libertad que hoy no tiene: elegir cómo realiza sus transacciones y cómo preserva el fruto de su trabajo.
Esa propuesta choca con una convicción muy arraigada. En el debate económico contemporáneo —y de manera muy particular en escenarios de alta inestabilidad macroeconómica como el venezolano— persiste una defensa soterrada o explícita del monopolio estatal sobre la moneda. Sin embargo, desde una perspectiva estrictamente funcional e ingenieril, la moneda no es un símbolo patrio ni una abstracción jurídica: el dinero es la infraestructura básica sobre la cual transita el intercambio económico. Es el estándar de medida y el lenguaje cuantitativo del mercado.
Cuando la calidad de esa infraestructura colapsa, el sistema productivo entero entra en fricción.
Existe un contraste fundamental entre la economía real y la economía monetaria. Incluso en el punto más alto del centralismo petrolero venezolano, PDVSA no podía presionar un botón y crear un millón de barriles de petróleo de la nada. Para producir un barril se necesita geología, capital, energía, infraestructura, tecnología, perforación, transporte, procesamiento y trabajo humano de calidad; la producción está limitada por la realidad física y por los costos económicos asociados a transformar recursos en bienes.
El dinero funciona de manera diferente. Un banco central puede aumentar la cantidad de dinero de alta potencia —billetes y reservas bancarias— mediante sus operaciones monetarias. Pero el dinero que utiliza cotidianamente el público también incluye depósitos bancarios, que son pasivos de los bancos comerciales y pueden expandirse mediante el crédito. La propia Reserva Federal de EEUU distingue explícitamente entre dinero del banco central y dinero bancario.
Aquí aparece una distinción fundamental: crear dinero no equivale a crear riqueza. Una economía puede pasar de tener 100 unidades monetarias a tener 1.000 sin haber producido un solo bien adicional.
Por supuesto, la relación entre dinero, crédito y precios es mucho más compleja que esta simple comparación. Una expansión monetaria no produce necesariamente inflación de manera instantánea ni proporcional; depende de la demanda de dinero, la velocidad de circulación, la capacidad productiva, las expectativas y las condiciones del sistema financiero. Pero existe un principio básico: si las unidades monetarias y el crédito crecen persistentemente más rápido que la capacidad de la economía para producir bienes y servicios, el sistema tendrá que ajustarse de alguna manera.
Ese ajuste puede aparecer en los precios de bienes y servicios, en los activos financieros, en el tipo de cambio o en las expectativas. No se ha creado riqueza; se han creado más unidades monetarias para reclamar una cantidad de riqueza que no aumentó en la misma proporción. Es como si PDVSA, ante la imposibilidad de producir más petróleo, decidiera llenar parcialmente los tanques con agua y declarar que ahora existen más litros de combustible. El volumen puede aumentar. La energía disponible para mover el vehículo, no.
La física de la escasez
Esta diferencia entre petróleo y dinero nos lleva a una pregunta más profunda. En el mundo físico existen restricciones que no pueden eliminarse mediante decretos o deseos. Podemos crear unidades monetarias; no podemos crear instantáneamente un millón de barriles adicionales, una central hidroeléctrica, una tonelada de acero o una vivienda. La economía real está sometida a la escasez. Y precisamente porque los recursos son escasos, necesitamos mecanismos para asignarlos.
Aquí aparece una de las contribuciones más importantes de Friedrich Hayek. En su célebre ensayo The Use of Knowledge in Society, publicado en 1945, Hayek explicó que el conocimiento necesario para tomar decisiones económicas está disperso entre millones de individuos. Ninguna autoridad central posee toda la información necesaria para coordinar una economía compleja.
El sistema de precios ayuda a resolver ese problema. Un precio es mucho más que un número: es una señal. Hayek llegó a describir el sistema de precios como una especie de sistema de telecomunicaciones que permite a los participantes ajustar sus decisiones utilizando solamente una pequeña parte de la información que está detrás del movimiento de los precios. Cuando aumenta el precio de un determinado recurso, los productores reciben información sobre una posible escasez o sobre un aumento de la demanda. Los consumidores reciben información sobre el costo relativo de utilizarlo. Los inversionistas modifican sus decisiones. Millones de personas pueden reaccionar ante esa señal sin conocer toda la información que produjo el precio. Eso es extraordinario: el mercado coordina conocimiento disperso mediante los precios.
¿Qué ocurre cuando se deteriora la unidad de cuenta?
Aquí es donde el problema monetario adquiere otra dimensión. Normalmente hablamos de inflación como un aumento generalizado y sostenido del nivel de precios. Pero existe otra forma de mirar el fenómeno: la inflación también deteriora la calidad de la señal que utilizamos para medir los precios.
El dinero cumple una función semejante a una unidad de medida. En ingeniería nadie aceptaría que un instrumento de medición modificara arbitrariamente su escala mientras se está utilizando. Si un metro midiera hoy 100 centímetros, mañana 80 y pasado mañana 60, el problema no sería solamente que las mediciones fueran incómodas; el problema sería que todas las decisiones tomadas utilizando ese instrumento comenzarían a contaminarse.
En una economía ocurre algo parecido. El dinero es la unidad en la que expresamos los precios, los salarios, los contratos, los costos, los ingresos y los activos. Entre las funciones reconocidas del dinero están precisamente servir como medio de pago, reserva de valor y unidad de cuenta.
Cuando esa unidad pierde estabilidad rápidamente, la información contenida en los precios se vuelve más difícil de interpretar. ¿Está aumentando realmente el precio de un producto? ¿O está cayendo el poder adquisitivo de la unidad con la que lo medimos? La respuesta puede ser ambas cosas. Y cuanto más elevada y volátil sea la inflación, más difícil resulta separar las señales. Una economía puede seguir funcionando con inflación, pero funciona con mayor incertidumbre y mayores costos de información.
El ladrón nocturno
Existe además una consecuencia humana que no debería perderse entre las estadísticas. Cuando una moneda pierde poder adquisitivo, el ciudadano puede conservar exactamente la misma cantidad nominal de dinero y, sin embargo, ser más pobre en términos reales. Un trabajador puede recibir el mismo salario nominal. Un jubilado puede mantenr el mismo ahorro. Una empresa puede mantener el mismo saldo bancario. Pero si los precios aumentan sustancialmente, esas cantidades representan cada vez menos capacidad de compra.
Por eso he utilizado anteriormente una expresión que considero bastante gráfica: la inflación puede actuar como un “ladrón nocturno”. No necesita entrar físicamente en una casa. No necesita confiscar una cuenta bancaria. No necesita retirar un solo billete. Le basta con deteriorar el poder adquisitivo de la unidad monetaria. El ciudadano puede despertar con exactamente los mismos bolívares en su cuenta. Lo que cambió fue lo que esos bolívares pueden comprar.
La paradoja venezolana
Aquí aparece una contradicción que considero necesario discutir. Durante décadas Venezuela defendió un modelo de fuerte control estatal sobre la industria petrolera. PDVSA llegó a representar el paradigma de un monopolio estatal sobre el principal recurso económico del país. La experiencia terminó mostrando los enormes costos de la concentración, la politización, la falta de competencia y la destrucción de capacidades productivas. La respuesta fue comenzar a hablar de apertura petrolera, inversión privada, capital internacional, tecnología, competencia y nuevas reglas institucionales.
Sin embargo, existe otro monopolio que rara vez sometemos al mismo análisis: el monopolio estatal sobre el dinero.
¿Por qué aceptamos que múltiples empresas puedan competir para producir petróleo, alimentos, vehículos, electricidad, telecomunicaciones o servicios financieros, pero consideramos prácticamente natural que una sola autoridad tenga el monopolio de emisión de la moneda nacional?
La pregunta no implica que el Banco Central carezca de funciones importantes. Estabilidad financiera, sistema de pagos, regulación, reservas y otras responsabilidades muy importantes pueden requerir instituciones públicas. De hecho, la Reserva Federal de EEUU identifica entre sus funciones la política monetaria, la supervisión bancaria, la estabilidad financiera y el funcionamiento de los sistemas de pagos.
La pregunta es diferente: ¿La existencia de un banco central exige necesariamente un monopolio monetario? No estoy convencido.
El ciudadano ya respondió
La experiencia venezolana ofrece un experimento económico difícil de ignorar. Cuando el bolívar perdió buena parte de su función como reserva de valor, los venezolanos buscaron alternativas. El dólar estadounidense, el euro, el peso colombiano y el real brasileño adquirieron una importancia creciente.
La dolarización puede ser de facto, cuando una moneda extranjera circula paralelamente a la moneda nacional, o de jure, cuando es adoptada oficialmente como moneda de curso legal. En Venezuela, la altísima inflación y depreciación del bolívar fueron fenómenos estrechamente relacionados durante la crisis monetaria de las últimas décadas, hasta el punto de que el propio FMI ha documentado la estrecha relación entre la evolución del IPC y el tipo de cambio.
La búsqueda de dólares fue, por tanto, mucho más que un capricho o una moda financiera; fue la respuesta de los ciudadanos a la pérdida de confianza en su unidad monetaria. En otras palabras: el mercado empezó a producir competencia monetaria de facto. La sociedad venezolana estaba enviando una señal. Y la señal era bastante clara: “Quiero un dinero en el que pueda confiar.”
Dólar, oro y Bitcoin frente a cuatro preguntas
Si los ciudadanos van a elegir, necesitan una forma de comparar. Propongo cuatro preguntas:
1. ¿Es un activo en sí mismo o es la deuda de alguien?
2. ¿Quién decide cuánto se emite, y responde esa emisión al precio o a la voluntad de alguien?
3. ¿Qué permiso hace falta para poseerlo y para moverlo?
4. ¿Sirve para preservar capital en el tiempo y trasladarlo en el espacio?
El dólar
El dólar es la moneda más líquida y aceptada del mundo, respaldada por la economía y las instituciones de Estados Unidos, con quien Venezuela mantiene una relación comercial y financiera profunda. No es casual que los venezolanos lo eligieran: para fijar precios, celebrar contratos y medir, es probablemente la mejor unidad de cuenta disponible.
Frente a las cuatro preguntas, sin embargo, tiene límites de naturaleza, no de calidad. Un billete o una reserva bancaria son pasivos de la Reserva Federal de EEUU, y un depósito es un pasivo del banco que lo custodia: debajo del dólar siempre está el balance de un emisor. Su oferta no tiene un límite matemático. La decide la Reserva Federal según sus propias prioridades, y el sistema bancario la amplía con crédito. Y fuera del efectivo, moverlo exige el permiso de intermediarios: una cuenta, un banco corresponsal, un sistema de pagos que puede congelar o bloquear una transferencia. Los venezolanos lo conocen bien.
Adoptar el dólar resuelve el problema de la credibilidad. No elimina la discrecionalidad: la traslada a una institución mucho más confiable, pero ajena. Y abre una pregunta más amplia: ¿por qué debemos escoger necesariamente entre monedas emitidas por Estados?
El oro
El oro ha cumplido funciones monetarias durante miles de años, y con razón: es durable, divisible, fungible, universalmente reconocido y difícil de falsificar. Comparte además con Bitcoin una virtud que el dólar no tiene: no es la deuda de nadie.
Pero su escasez no tiene un techo conocido. Sabemos cuánto oro se ha extraído, no cuánto puede llegar a recuperarse. Una nueva tecnología, un nuevo yacimiento o un precio suficientemente alto convierten recursos antes antieconómicos en oferta nueva: su emisión responde al precio.
Además, en el oro el activo, el registro de propiedad y el sistema de liquidación son cosas separadas. Guardarlo, verificarlo y moverlo cuesta, de modo que buena parte del oro de inversión se mantiene como un derecho frente a un custodio, y el custodio reintroduce el permiso. Venezuela lo sabe: tiene 31 toneladas de oro en el Banco de Inglaterra que lleva años sin poder repatriar.
Bitcoin
Bitcoin responde de otra manera a las cuatro preguntas.
No es la deuda de nadie. Es a la vez un activo, un protocolo y una red de liquidación: no es una empresa ni un derecho frente a un emisor, y no descansa sobre el balance de nadie. Lo novedoso es que fusiona en una sola cosa el activo, el registro de propiedad y el sistema de liquidación. El libro contable de la red es el registro, y transferir es liquidar. Quien custodia sus propias claves no necesita autorización de ningún intermediario para poseerlo ni para enviarlo, a cualquier hora y a cualquier país.
Su emisión es transparente, finita y prácticamente insensible al precio y a la voluntad de cualquier administrador. El protocolo fija un máximo de 21 millones de bitcoins y reduce la recompensa de minería a la mitad aproximadamente cada cuatro años, hasta llegar a cero. A diferencia del oro, un precio más alto no crea más bitcoins: la red ajusta la dificultad de minería y el calendario de emisión sigue igual.
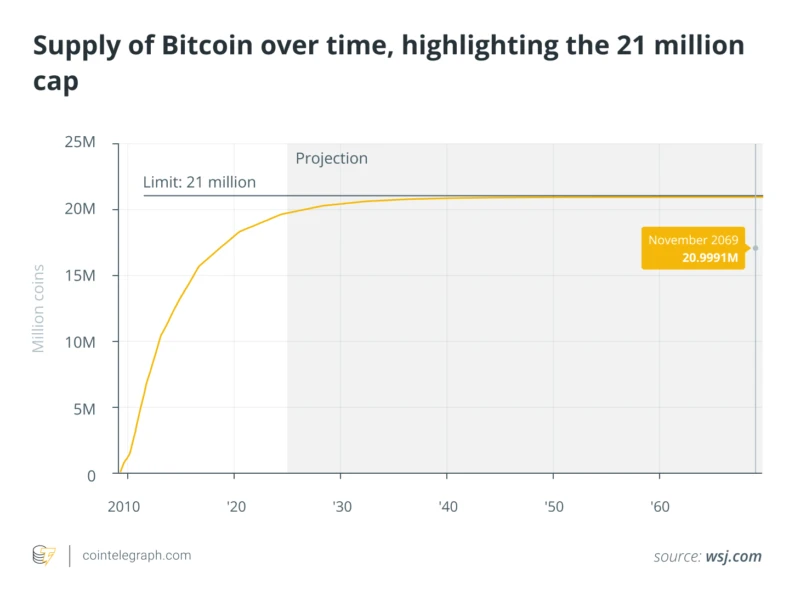
Ese límite de 21 millones tiene una consecuencia más profunda de lo que parece: el futuro no puede decidir, por conveniencia, que los ahorros de ayer deben diluirse porque hoy hay una emergencia. Es, por diseño, la respuesta al ladrón nocturno que describí antes.
Por eso su uso natural es preservar capital a lo largo del tiempo y trasladarlo a través del espacio. Sus verdaderos competidores no son las redes de pago, sino otras reservas de valor: el oro, los bonos soberanos, los inmuebles. Esa distinción será importante al discutir la objeción de la volatilidad.
En síntesis, la gran innovación de Bitcoin es reunir en un solo activo dos cualidades que ningún sistema monetario había logrado combinar: una propiedad privada que su dueño puede conservar y transferir a cualquier lugar sin permiso de ningún intermediario, y una emisión total con un límite fijo y verificable que ninguna autoridad puede ampliar a voluntad.
Conviene ser preciso. No afirmaría que Bitcoin es “lo único escaso en el mundo”. La escasez existe en prácticamente todos los recursos económicos. Lo singular de Bitcoin es que su oferta monetaria máxima es verificable y está protocolizada.
Para entender cómo se logra esto sin una autoridad central, es necesario examinar su arquitectura:
La cadena de bloques (blockchain) funciona como un libro de contabilidad público y descentralizado. En lugar de estar guardado en los servidores de un banco, este libro existe duplicado en miles de nodos alrededor del mundo. Cada “bloque” contiene un conjunto de transacciones verificadas y un enlace criptográfico irrompible con el bloque anterior, formando una cadena continua e inalterable.
Para añadir un nuevo bloque a esa cadena, la red exige una prueba de trabajo (Proof of Work). Los mineros deben consumir cómputo y energía eléctrica para resolver un enigma matemático complejo. Este gasto de energía en el mundo real impone un costo a la creación de cada bloque, haciendo inviable computacional y económicamente que un actor malintencionado altere el historial o emita monedas falsas.
Así, los nodos de la red validan de forma autónoma que los bloques cumplan las reglas de consenso, incluida la estricta restricción de los 21 millones.
El oro es escaso porque extraerlo del suelo requiere recursos físicos. Bitcoin es escaso porque sus reglas de consenso —respaldadas por la física de la energía consumida en la prueba de trabajo— limitan matemáticamente su emisión. Son formas diferentes de escasez.
Hayek vuelve a aparecer
Y aquí encontramos una conexión intelectual interesante. En 1976, en The Denationalisation of Money, Hayek planteó una idea radical para su época: terminar con el monopolio estatal sobre la emisión monetaria y permitir la competencia entre diferentes monedas. Su argumento era que la posibilidad de que los usuarios abandonaran una moneda que perdiera poder adquisitivo introduciría una disciplina competitiva sobre los emisores.
Hayek no estaba hablando de Bitcoin; sería un error histórico atribuirle una defensa de una tecnología que todavía no existía. Pero sí formuló una pregunta que Bitcoin vuelve extraordinariamente concreta: ¿por qué el Estado debe tener el monopolio de la emisión monetaria? Hace cincuenta años esa pregunta era fundamentalmente teórica. Hoy existe una tecnología que permite experimentar con una forma de dinero digital, global, descentralizada y con una regla de emisión verificable.
Eso no demuestra que Bitcoin sea el dinero definitivo, pero sí demuestra que la pregunta de Hayek dejó de ser puramente académica.
La gran objeción: la volatilidad
Una defensa intelectualmente seria de la competencia monetaria tiene que reconocer los problemas de Bitcoin. El principal es evidente: su volatilidad. Un buen dinero debe servir como unidad de cuenta. Un empresario necesita presupuestar. Un trabajador necesita saber qué puede comprar con su salario. Una empresa necesita poder celebrar contratos. Bitcoin todavía presenta dificultades importantes para cumplir plenamente esa función.
También existen problemas relacionados con custodia, pérdida de claves, regulación, escalabilidad, consumo energético y adopción. No deben ocultarse. Pero estas objeciones no necesariamente conducen a defender el monopolio monetario.
Hay una diferencia entre decir: “Bitcoin todavía tiene problemas para funcionar como dinero universal” y decir: “Por lo tanto, el Estado debe conservar el monopolio sobre el dinero.” La segunda conclusión no se desprende necesariamente de la primera.
Competencia, no sustitución
La respuesta a la volatilidad no es el monopolio, sino la competencia: cada dinero puede servir donde es mejor, unos como unidad de cuenta, otros como reserva de valor. Que los ciudadanos puedan elegir. Que una empresa pueda contratar en dólares. Que otra pueda operar en bolívares. Que alguien pueda ahorrar en oro. Que otro prefiera Bitcoin.
Que los bancos, bajo reglas prudenciales claras, puedan ofrecer servicios financieros denominados en diferentes unidades monetarias. Y que sean los usuarios quienes determinen cuáles alternativas sobreviven.
¿Puede existir un mercado verdaderamente libre?
Aquí regreso a la premisa con la que comenzó este artículo. No considero plenamente libre un mercado en el que el Estado permite que los ciudadanos elijan qué producir, qué comprar, dónde invertir y con quién contratar, pero simultáneamente mantiene el monopolio sobre el instrumento fundamental mediante el cual esas decisiones se expresan y se ejecutan.
El dinero no es un producto cualquiera: es el medio de intercambio, unidad de cuenta y reserva de valor sobre el que descansa buena parte del sistema de precios.
Y el sistema de precios, como explicó Hayek, es uno de los mecanismos fundamentales mediante los cuales una sociedad coordina conocimiento que ningún individuo posee en su totalidad.
Por eso la cuestión monetaria no es secundaria: afecta al funcionamiento mismo del mercado. Si deterioramos la unidad de cuenta, deterioramos las señales. Si deterioramos las señales, aumentamos la incertidumbre. Y cuando aumenta la incertidumbre, se deteriora la calidad de las decisiones económicas.
Venezuela tiene una oportunidad
Así, la apertura que Venezuela necesita no termina en el petróleo, la electricidad o las telecomunicaciones. Culmina en el dinero: en reglas que permitan que distintas monedas convivan y compitan, y en un ciudadano libre de elegir cuál usar para trabajar, ahorrar y planificar su futuro.
La verdadera lección
Quizás la gran lección venezolana no sea solamente que el bolívar fue mal administrado; puede ser algo más profundo. Una moneda no puede mantener indefinidamente su función económica contra las preferencias de quienes tienen que utilizarla.
El Estado puede declarar cuál es la moneda oficial, puede emitir dinero, puede regular el sistema financiero y puede establecer normas, pero no puede imprimir confianza. La confianza monetaria se construye. Y cuando desaparece, los ciudadanos buscan alternativas.
Venezuela ya vivió una forma espontánea de competencia monetaria con el dólar. Bitcoin añade ahora una alternativa que cambia las reglas del debate. No sabemos si será el dinero del futuro; nadie podría afirmarlo con certeza. Pero sí sabemos que introduce una pregunta que ya no podemos ignorar: Si la competencia mejora los mercados, ¿por qué deberíamos excluir de ella precisamente al mercado del dinero?
Quizás la próxima gran apertura venezolana no consista solamente en decidir quién puede producir nuestro petróleo; quizás consista también en decidir quién puede producir el dinero que utilizamos para comprarlo.
Y esa, finalmente, no es solamente una pregunta sobre Bitcoin. Es una pregunta sobre libertad económica y la prosperidad.
David Morán Bohórquez es ingeniero industrial. Miembro de la Comisión de Ingeniería de la Academia Nacional de ingeniería y Hábitat de Venezuela y del Consejo Directivo de Cedice Libertad.
7 referencias esenciales
Hayek, F. A. (1945). The Use of Knowledge in Society. American Economic Review, 35(4), 519–530. Es la referencia fundamental para el argumento sobre conocimiento disperso y función informativa del sistema de precios.
Hayek, F. A. (1976). The Denationalisation of Money: An Analysis of the Theory and Practice of Concurrent Currencies. Institute of Economic Affairs. Es la referencia central para la idea de competencia monetaria.
Federal Reserve. Money and Payments: The U.S. Dollar in the Age of Digital Transformation. Útil para distinguir entre dinero del banco central, dinero bancario y otras formas de dinero.
Federal Reserve. What is the money supply? Is it important? Referencia para las definiciones de base monetaria, M1 y M2.
Fondo Monetario Internacional. Recognizing Reality—Unification of Official and Parallel Market Exchange Rates (2021). Referencia para la experiencia venezolana de inflación, depreciación y tipo de cambio.
Bitcoin.org. Documentación sobre emisión, halving y límite de 21 millones.
Bitcoin Core. Documentación sobre validación de las reglas de consenso y el límite de 21 millones.


Publicar comentario